Publié le Laisser un commentaire

ViePrati16 – 六千萬消費者 1-牛仔褲

牛仔褲 -可持續牛仔布的一款(六千萬消費者

Jeans - A la recherche du denim durable

牛仔褲 -可持續牛仔布的一款(六千萬消費者)

牛仔褲通常在世界的另一端製造,有色棉添加彈性纖維和聚酯纖維,貼身的牛仔褲具有環保成本。不妨選擇耐用,但並非所有二十個型號的測試都是如此耐用。

牛仔褲是大多數法國人(無論男女)衣櫃中各個年齡段的一部分。 它也是紡織業及其生態後果的象徵。  標準牛仔褲大約是600克棉,幾克彈性纖維,铆釘和金屬紐扣。 

對環境的諸多影響

然而,所使用的原材料,其製造,運輸和維護對環境有許多影響。 在這種牛仔褲生產週期內,溫室氣體排放(涉及全球變暖)通過田間施肥,肥料製造,農藥施用,農業運輸等方式回返種植棉花。 

解決方案可能是選擇「綠色/能」牛仔褲。 仍然有必要在所有環境聲明中找到自己的方式。 因此,在我們測試的模型中,很難知道Kiabi牛仔褲的“Eco Wash”,Pepe Jeans模型的“Wiser Wash”或G star Raw牛仔褲的“Raw for the planet”背後是什麼。 正如“60 – 六千萬消費者”的合作夥伴生態轉型機構Agence de la Transition Ecologique(ADEME)在這項比較試驗中建議的那樣,“最好依靠由自治機構控制的獨立環境標籤”。 在我們的選擇中,只有GOTS標籤,顯示在三條牛仔褲(1083,Atelier Tuffery,C&A)上,才能提供足夠的保證框架,例如,織物中存在超過70%的有認證機纖維(參見)。

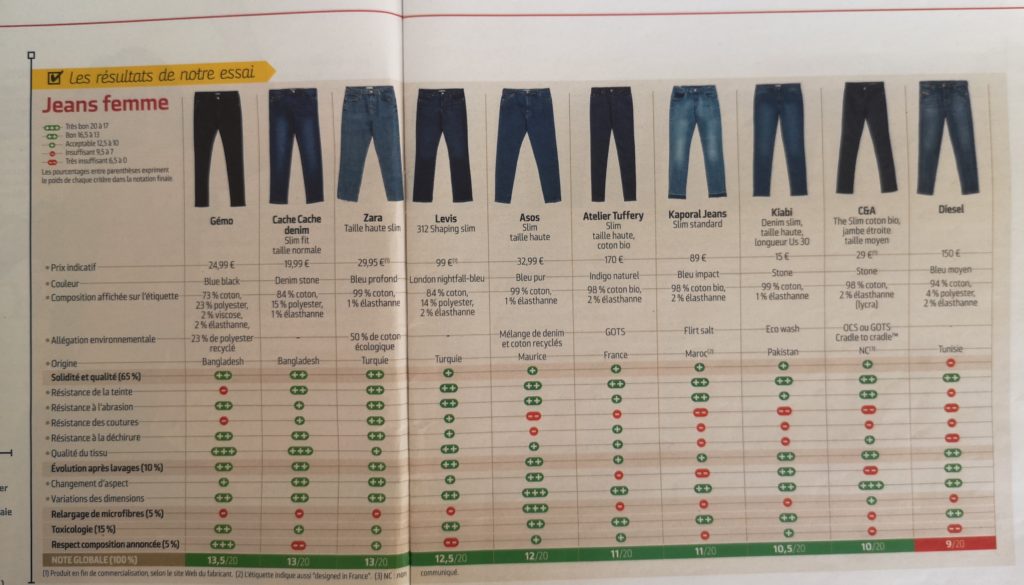
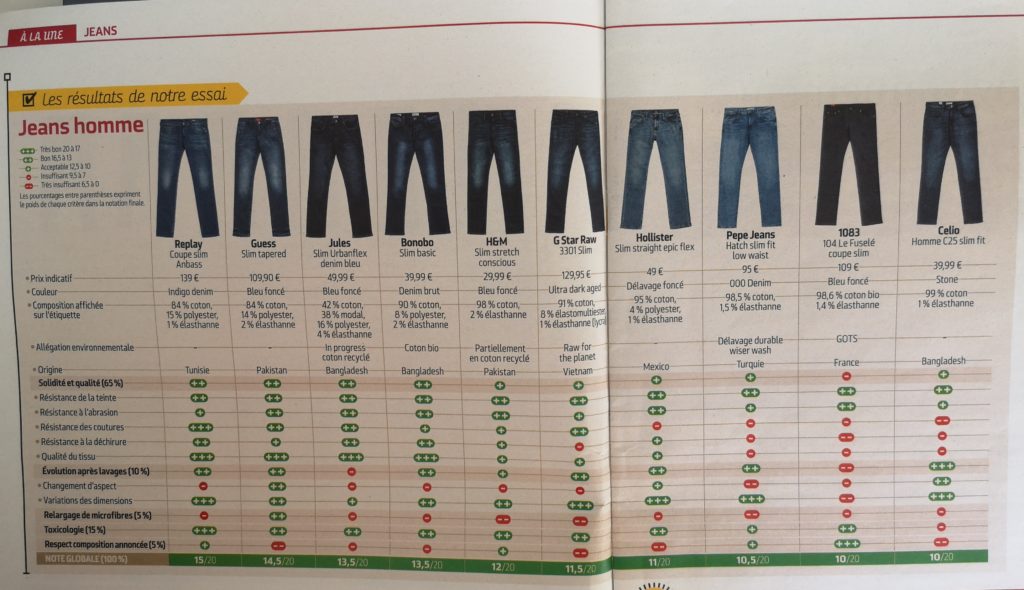
除了這些承諾之外,牛仔褲還應該堅固耐用:服裝的使用壽命越長,需要更換的就越少,與製造相關的環境影響就越小。 為了解決這個問題,我們在實驗室里對二十條男女貼身的牛仔褲,進行了嚴格的測試。 它們是否具有抗摩擦性、牽引力和耐洗滌性? 他們耐摩擦,耐拉引,耐洗滌嗎?它們是否不含對佩戴者可能有毒的物質? 驚喜:一些知名品牌和/或以高價出售的型號表現不佳……

相當耐用的色調

沒有什麼比在一天結束時用藍色或黑色裝飾你的襯衫或T恤底部更令人不快的了。 幸運的是,我們牛仔褲通常可以很好地抵抗摩擦,尤其是Kaporal Jeans,1083,Pepe Jeans,Asos和Zara型號。 在機器洗過後,我們也得到了很好的效果:除了levi’s,特別是Gémo,它在四種面料(棉,尼龍,丙烯酸和羊毛)上,其他牛仔褲幾乎不脫落。

織物的磨損最終會磨損,蓬鬆,看到牛仔褲穿孔,有時會退色。 它是在進行30,000次摩擦迴圈后用磨料評估的。 結果:十幾條牛仔褲被認為是“好的”,Jules牛仔褲在保持其顏色方面從人群中脫穎而出。 相反,Diesel女款牛仔褲是最脆弱的,可能很容易被刺穿,顏色會明顯下降。

接縫通常缺少處理

在女款牛仔褲中,C&A和Kiabi牛仔褲的接縫是最脆弱的。 他們最有可能在腿之間和腿外撕裂;此外,C&A模型的外縫在牽引力的作用下移動約4-5毫米。 總共有五條女牛仔褲和一條男牛仔褲在接縫的阻力上受到“非常不足”。 這是男款Replay,測試的獲勝者,贏得了堅實的排行,其次是G Star Raw。 

抗撕裂性要更加強,因為面料可以延長,這是Jules和Replay男士牛仔褲的情況,以及Zara和Cache Cache女款牛仔褲。 但總分還考慮了撕裂織物時必須施加的最大力; Zara女款牛仔褲取得了勝利,緊隨其後的是Jules。 另一方面,令人失望的是柴油Diesel女款和1083男款型號,這是測試中最昂貴的,也是最容易撕裂的。

高強耐度各變化大

我們根據幾個標準評估了面料的品質,從影響服裝的“表面品質”(以g / cm 2表示)舒適度和強度開始評估。 Zara,Jules, Bonobo,H&M和Replay牛仔褲是評估中最重的;儘管略微缺乏舒適感,但它們具有慢老化的優點。 當然,像C&A或1083型號那樣更輕的面料更舒適,特別是在夏天,但也更脆弱。

我們的分析還考慮了水準(緯線)和垂直(經線)線的尺寸(技術術語中的“標題”)。 根據這個標準,我們首先發現了Bonobo和G Star Raw牛仔褲,其線品質很好。 最後,品質的第三個要素,面料的“堅韌”。  它是根據紗線的標題,每釐米織物的線數和拉伸強度測試來計算的。

最後,只有六款牛仔褲因其面料品質而備受讚譽(Gémo,Cache Cache牛仔布,Guess,Jules,Replay,Bonobo),事實上,牛仔褲它們的牢固也備受讚譽。

根據製造商的建議進行迴圈洗滌后,在九個地方(皮帶,骨盆,膝蓋,小腿位置等)進行測量。 我們的大多數牛仔褲都做得很好,從褲子底部不到半釐米或大腿寬度不等,換句話說,幾乎沒有……除了男士牛仔褲1083,它到處都收縮,例如腰帶上收縮1.8cm,長度為8.5釐米(當然是在大牛仔褲上)!

從外觀上看,那二十款牛仔褲中沒有一條毫髮無損地從水洗中出來。  因此,Kaporal Jeans,Atelier Tuffery和Pepe Jeans結合了面料的剝離和口袋的顯著退色(即使這種退色看不見);我們在其他幾款牛仔褲(H&M,C&A,Replay,Gémo,Hollister)上發現了相同的缺陷。 此外,我們感到遺憾的是,在牛仔褲男人Jules和1083的小腿接縫處,織物至少移動了1釐米。 這同樣適用於C&A女性牛仔褲的膝蓋和大腿。 總之,上機後,關於外觀的變化,只有七條牛仔褲被認為是“好的”。 

在迴圈洗滌后,發現超細纖維釋放到洗滌水中,所有牛仔褲都大量(平均0.46克)釋放。 因此,20個款中有17款沒有這個標準的平均值,因為知道男款型H&M,G Star Raw和Pepe Jeans甚至釋放了超過一克的細超纖維!

這些主要是棉花,但在較小程度上也是彈性纖維和聚酯微纖維。 然而,這兩種合成紡織品在自然環境中的降解可能需要數百年的時間,同時污染海洋……

毒理學方面的良好結果

當牛仔褲穿在皮膚上時,我們尋找一系列令人擔憂的物質,這些織物物質可能會“污染”,特別是刺激皮膚。 好消息是:這些化合物中的絕大多數尚未被發現。

甲醛的缺點很小,甲醛是一種通過接觸而刺激和致過敏的物質,在測試的所有牛仔褲中都可以找到。 如果數量非常小(小於10mg / kg組織),它們仍然證明其存在。 我們更嚴厲地懲罰甲醛含量達到監管閾值(75mg / kg)的十分之一的牛仔褲,即7.5mg / kg;這就是Celio Zara和C&A的情況。

另一項措施是測量新牛仔褲和水洗牛仔褲產生的酸度。 Celio被證明是最酸性的,這使人皮膚暴露於接觸刺激。

標籤並不總是可靠的

宣佈的組成呢? 好利斯特Hollister和柴油Diesel牛仔褲含有彈性體,這是一種沒有在標籤上做廣告的合成材料!此外,彈性纖維的比例系統性地高於製造商指示的比例(平均高出兩倍)。 如果Gémo和1083牛仔褲與宣佈的成分一致,那麼對於七種被認為“非常不足”的型號(例如Celio)來說,情況就不一樣了,它含有的彈性纖維至少是標籤上的三倍。


Patricia Chairopoulos 派特裡夏·希洛普洛斯

工程師:Emmanuel Chevallier      伊曼紐爾·舍瓦利耶

譯者  : 陳瑞瑛  CHEN Juiying

法國巴黎社會院EHESS -DEA比較經濟研究所碩士畢業 / 法國東方語言學院INALCO – DESS多語工程研究所碩士畢業/  美國德州大學達拉斯分校UTD – Master of science in Accounting會計研所碩士畢業/ 法國巴黎大學十二分校Université Paris XII – Licence & Maîtrise AES 企業行政學士及碩士畢業/ Six Sigma Green Belt

曾在法國不同公司担任銷售工程師、銷售經理、銷售及行政總監

文材來源  60 millions de consommateurs N°563 novembre 2020


Publié le Laisser un commentaire

ViePrati22 – 六千萬消費者 特別版 3 :  對您的房地產資本收益徵稅

L’impôt sur vos plus-values immobilières

60 millions de consommateurs  Hors-Série N°207 Fév. - Mars 2021

L’impôt sur vos plus-values immobilières

Les plus-values immobilières sont en principe, imposées lors de leur encaissement.  Mais il existe de nombreux cas d’exonération.

Si vous avez vendu un bien immobilier en 2020, la plus-value que vous avez éventuellement réalisée a déjà été imposée.  En effet, le notaire a prélevé l’impôt (au taux de 19%) et les prélèvements sociaux (au taux 17,2%) sur tout ou partie du gain réalisé, avant de les reverser au Trésor public.  Vous avez toutefois pu échapper à cette imposition si vous avez réalisé une opération bénéficiant d’une exonération.

 La vente de votre résidence principale

La plus-value réalisée lors de la vente d’une résidence principale est exonérée d’impôt et de prélèvements sociaux.  Votre résidence principale est celle où vous vivez avec votre famille durant la majeure partie de l’année.  Elle doit être située en France métropolitaine ou dans les DOM.  Si le logement est vacant le jour de la vente, vous bénéficiez de l’exonération s’il a constitué votre résidence principale jusqu’à sa mise en vente et si celle-ci intervient dans un délai d’un an (le fisc admet parfois un délai plus long).

Après un divorce, une séparation ou la rupture d’un pacs, en cas de vente du logement qui constituait votre résidence principale lors de la séparation, vous avez droit à l’exonération sur la part de plus-value vous revenant.  L’exonération s’applique aussi à un logement en construction vendu après une rupture, s’il était destiné à devenir votre résidence principale et si vous étiez locataires pendant sa construction.  De même, la vente d’un logement en construction destiné à devenir votre résidence principale est exonérée si elle est motivée par votre mutation, le décès de votre conjoint ou une invalidité.

A noter

Depuis janvier 2019, les personnes qui s’installent dans un Etat de l’Union européenne ou dans un Etat ayant conclu avec la France une convention en vue de lutter contre la fraude et l’évasion fiscales peuvent aussi bénéficier de l’exonération en cas de vente du logement qui constituait leur résidence principale lors de leur expatriation.  Le logement ne doit pas avoir été mis à la disposition d’un tiers entre le départ de France et sa vente.  De plus, la vente doit intervenir avant la fin de l’année suivant celle du départ.

La vente de votre résidence secondaire

Sauf exception, la plus-value est imposable.  Son montant est égal à la différence entre votre prix de vente et votre prix d’acquisition.  Vous pouvez diminuer votre prix de vente des frais payés à un intermédiaire, des frais liés aux diagnostics obligatoires, des honoraires versés à un architecte, des coûts de mainlevée d’une hypothèque et de l’indemnité d’éviction versée au locataire en place.

A l’inverse, vous pouvez majorer votre prix d’acquisition des honoraires du notaire, des commissions d’intermédiaires et des droits de mutation ou de la TVA payés à l’achat.  Ces frais peuvent être évalués à 7,5% du prix d’acquisition sauf si le bien vendu vous a été donné ou si vous en avez hérité.  Vous pouvez aussi majorer le prix d’acquisition du cout des travaux de construction, d’agrandissement et d’amélioration réalisés avant la vente s’ils n’ont pas déjà été déduits fiscalement.  Seuls peuvent être retenus les travaux effectués par une entreprise depuis l’achèvement du bien ou son acquisition si elle est postérieure, à l’exclusion des travaux réalisés par vous-même.  Le cout des matériaux que vous avez achetés afin de les faire poser par une entreprise ne peut pas non plus être pris en compte.  Ces travaux peuvent être évalués à 15% du prix ‘acquisition en cas de vente d’un bien détenu plus de cinq ans.  Ce forfait de 15% est applicable même si aucuns travaux n’ont été faits dans le bien vendu.

Attention

Une moins-value immobilière n’est imputable ni sur vos autres plus-values de l’année ni sur celles des années suivantes.


Le bien a été détenu plus de cinq ans

Un abattement est déduit de votre plus-value au-delà de cinq années de détention du bien.  Il conduit à une exonération d’impôt au bout de 22 ans, et à une exonération de prélèvements sociaux au bout de 30 ans.  Pour l’impôt, son montant est égal à 6% par année de détention de la 6e à la 21e, à 1,6%la 22e et à 9% de 23e à la 30e.

Exemple

En février 2021, vous vendez 120000€ une résidence secondaire acquise pour 60000€ en octobre 2009.  Vous pouvez majorer votre prix d’acquisition de 7,5% pour frais et de 15% pour travaux.  Votre plus-value est donc égale à 46500€ (120000€ -60000€+4500€+9000€).  Vous bénéficiez d’un abattement de 36% pour le calcul de l’impôt, et de 9,9% pour le calcul des prélèvements sociaux.

Votre imposition s’élève donc à 12860€, soit 5654€ d’impôt (29760€ x 19%) et 7207€ de prélèvement sociaux (41896€ x 17,2%)

A noter

Les personnes âgées ou handicapées qui vendent leur résidence principale dans les deux ans suivant leur placement en maison de retraite ou en foyer d’accueil sont exonérées d’impôt sur leur plus-value, si elles ne sont pas soumises à l’impôt sur la fortune immobilière et si leur revenu fiscal de référence ne dépasse pas un plafond variable selon leur nombre de parts de quotient familial.

La plus-value dépasse 50000€

Votre plus-value est soumise à une surtaxe si son montant imposable, après abattement pour durée de détention, dépasse 50000€.  Seules les ventes de terrains à bâtir y échappent.  Cette surtaxe s’élève par paliers, pour atteindre 6% sur les plus-values supérieures à 260000€.

A noter

Si le bien appartient à plusieurs personnes, le seuil de 50000€ s’apprécie individuellement sur la part de plus-value qui revient à chacun.

對您的房地產資本收益徵稅

房地產資本收益原則上在兌現時徵稅。 但有許多豁免情況。

如果您在2020年出售房產,您可能已經意識到的資本收益已經徵稅。 事實上,公證人在將全部或部分收益返還給國庫之前,扣除了全部或部分收益的稅款(稅率為19%)和社會保障繳款prélèvements sociaux(稅率為17.2%)。 但是,如果您進行了從免稅中受益的交易,則可以逃避此稅。

 出售您的主要住所

出售主要住宅所實現的資本收益免征稅收和社會保障繳款。 您的主要住所是您一年中大部分時間與家人住在一起的地方。 它必須位於法國本土或法國海外省。 如果住宅在出售當天空置,如果它構成您的主要住所,直到它被出售,並且如果它發生在一年內(稅務機關有時會承認更長的時間),您將受益於豁免。

離婚,分居或PACS中止後,如果出售分居時構成您主要住所的住房,您有權獲得應付給您的資本收益份額的豁免。 該豁免也適用於在分拆后出售的在建住宅,如果它打算成為您的主要住所,並且您在建造期間是租戶。 同樣,出售打算成為您的主要住所的在建住房,如果其動機是您的轉移,配偶死亡或殘疾,則可豁免。

請注意,

自2019年1月起,在歐盟國家或與法國締結了打擊逃稅和避稅公約的國家定居的人,如果出售其移居時的主要住所的住房,也可以從豁免中受益。 在法國出發和出售之間,不得提供給第三方住宿 。 此外,銷售必須在出發后的一年年底之前進行。

出售您的第二套住房

除某些例外情況外,住房資本收益應納稅。 其金額等於您的銷售價格和購買價格之間的差額。 您可以通過支付給仲介機構的費用,與強制性診斷相關的費用,支付給建築師的費用,抵押貸款釋放成本以及支付給現任租戶的驅逐補償來降低銷售價格。

相反,您可以通過公證費,仲介傭金和購買時支付的轉讓稅或增值稅來提高購買價格。 這些費用可以估計為購買價格的7.5%,除非出售的房產已經交給您或您繼承了它。 如果尚未出於稅收目的扣除,您還可以通過銷售前進行的建築,擴建和改進工作的成本來增加購買價格。 只有自財產完成或其收購以來由公司進行的工作,如果是後續的,則不包括您進行的工作,可以保留。 您為讓公司安裝而購買的材料的成本也不能考慮在內。 如果出售持有超過五年的房產,這項工作的價值可以按購買價格的15%進行。 即使出售的房產沒有進行任何工作,也適用這15%的統一費率。

小心

房地產資本損失moins-value不能歸納於您當年或隨後幾年的其他資本收益。


該房地物業已持有五年以上

扣除超過五年的財產擁有權的資本收益。 它使得22年後免稅,30年後免除社會保障繳款。 對於稅收,其金額等於從第6  年至21年每年持有6 %,第22年為1.6%,從23年至30年為9%。

範例

2021年2月,您以120000歐元的價格出售了於2009年10月以60000歐元的價格購入第二套住房。 您可以將購買價格提高,7.5%的費用和15%的施工費用。 因此,您的資本收益等於46500€(120000€-60000€+4500€+9000€)。 您受益於計算稅收的36%的扣除額和社會保障繳款計算的9.9%的扣除額。

因此,您的稅款為12860歐元,即5654歐元的稅(29760歐元x 19%)和7207歐元的社會保障繳款(41896歐元x 17.2%)

請注意,

老年人或殘疾人在安置在養老院或寄養院后兩年內出售其主要住所,如果他們不需要繳納房地產財富稅,如果他們的參考稅收收入不超過根據其家庭商數的可變上限,則免征房地產資本收益稅。

房地產資本收益超過50000€

如果扣除持有期後的應稅金額超過50000歐元,則您的房地產資本收益將受到附加稅。 只有出售建築物用地才可豁免。 該附加稅分階段增加,資本收益超過260000歐元,達到6%。

請注意,

如果財產屬於幾個人,則50000歐元的門檻是根據屬於每個人的資本收益份額單獨評估的。

譯者  : 陳瑞瑛  CHEN Juiying

法國巴黎社會院EHESS -DEA比較經濟研究所碩士畢業 / 法國東方語言學院INALCO – DESS多語工程研究所碩士畢業/  美國德州大學達拉斯分校UTD – Master of science in Accounting會計研所碩士畢業法國巴黎大學十二分校Université Paris XII – Licence & Maîtrise AES 企業行政學士及碩士畢業/ Six Sigma Green Belt

曾在法國不同公司担任銷售工程師、銷售經理、銷售及行政總監

文材來源  60 millions de consommateurs  Hors-Série N°207 Fév. – Mars 2021

Publié le Laisser un commentaire

ViePrati21 – 六千萬消費者 特別版 2 :   優化您房租金收入的納稅


ViePrati21 - 六千萬消費者 特別版 2 : Optimisez

l’imposition de vos loyers

60 millions de consommateurs
 Hors-Série N°207 Fév. - Mars 2021

Optimisez l’imposition de vos loyers

Les loyers tirés d’un logement vide sont imposables en tant que revenus fonciers.  En revanche, ceux d’un logement meublé le sont en tant que bénéfices industriels et commerciaux (BIC).

Dans les deux cas, il existe un régime simplifié et un régime réel d’imposition.  Le premier permet de calculer votre revenu imposable forfaitairement.  Le second vous oblige à le calculer vous-même en déduisant de vos recettes locatives les charges foncières que vous avez supportées tout au long de l’année.

Les locations non meublées : des revenus fonciers

Vos loyers sont imposables en revenus fonciers.  Si leur montant n’a pas dépassé 15000€ en 2020 pour l’ensemble de votre foyer fiscal, vous relevez du régime microfoncier.  Au-delà de cette somme, vous relevez du régime réel.  Vous relevez aussi de ce régime si vous exercez une option en ce sens ou si vous louez un bien exclu du régime microfoncier.

Le régime microfoncier

Le fisc appliquera un abattement de 30% sur vous loyers déclarés et les 70% restants seront ajoutés à vos autres revenus imposables, pour être soumis au barème progressif de l’impôt.  Cet abattement étant censé couvrir vos charges, vous ne pouvez en déduire aucune ou son montant réel.  En revanche, vous pouvez, si vous releviez auparavant du régime réel, déduire vos déficits fonciers de dix dernières années qui sont encore reportables.

A noter

Vous n’avez pas à remplir de déclaration de revenus fonciers N°2044 ou n°2044 Spécial (SPE).  Vous devez inscrire vos loyers bruts annuels directement dans votre déclaration d’ensemble des revenus n°2042.  L’abattement de 30% sera déduit par le fisc.

Le régime réel

Il consiste à déterminer votre revenu foncier imposable en déduisant de vos loyers vos charges de l’année pour leur montant réel et justifié (certaines peuvent être forfaitisées).  Vous devez remplir une déclaration de revenus fonciers n°2044 ou n°2044 SPE pour calculer votre résultat foncier imposable ou le déficit foncier imputable sur vos autres revenus, à reporter dans la déclaration n°2042.  Vous relevez de plein droit de ce régime si vos loyers bruts annuels dépassent 15000€ ou, quel que soit leur montant, si un membre de votre foyer loue un bien bénéficiant d’un avantage fiscal particulier (Cosse, Robien, Borloo, Périssol…).  De même, vous êtes soumis au régime réel si vous êtes uniquement associé d’une société civile immobilière (SCI) ou d’une société civile de placement immobilier (SCPI) qui vous verse des loyers, et n’êtes propriétaire d’aucun bien loué en direct.

A noter

Les dispositifs Scellier (sauf location en secteur intermédiaire), Duflot, Pinel, Denormandie et Malraux n’interdisent pas de bénéficier du régime microfoncier si vos loyers ne dépassent pas 15000€ par an.

Vous pouvez aussi opter pour le régime réel lorsque vous relevez du microfoncier, en déposant une déclaration de revenus fonciers n°2044.  L’option vaut pour trois années incompressibles, puis elle est reconduite tacitement d’année en année (tant que vous continuez à déposer une déclaration n°2044).  Cette option est intéressante uniquement si vos charges déductibles supportées l’année de son exercice et les deux années suivantes sont supérieures à l’abattement de 30% attaché au régime microfoncier.

Les recettes à déclarer

Tous vos loyers perçus en 2020 sont à déclarer, même s’il s’agit d’arriérés relatifs à une année antérieure ou d’avances à valoir sur 2021.  Vous devez également déclarer certaines recettes accessoires (les dépenses et travaux mis à la charge du locataire dans le bail, les sommes reçues en contrepartie de la location d’un droit de chasse, de pêche, d’un emplacement publicitaire ou d’un toit pour une antenne de téléphonie mobile…), et les subventions et indemnités reçues pour financer des travaux déductibles ou pour compenser des loyers impayés ou une vacance locative.

A noter

Le dépôt de garantie du locataire, reçu à l’entrée dans les lieux, n’est pas imposable.  Seule la fraction conservée en fin de bail pour compenser les impayés de loyers et les dégradations commises par le locataire sortant doit être déclarée.

Vous n’avez pas à déclarer les loyers qui ne vous ont pas été payés par le locataire, si vous avez fait le nécessaire pour tenter de les récupérer (relances, mises en demeure, etc…).  En revanche, vous devez déclarer ceux que vous avez volontairement renoncé à percevoir, sauf si vous aviez un intérêt à les abandonner (pour obtenir le départ d’un locataire mauvais payeur sans être obligé d’engager une procédure d’expulsions contre lui, par exemple).  Pour les abandons de loyers consentis aux locataires professionnels impactés par l’épidémie de Covid-19, voir pages)

Attention

Si le loyer réclamé au locataire est très inférieur aux loyers pratiqués localement, le fisc peut lui substituer la valeur locative normale du bien loué, dans le cadre d’une procédure de rectification.  Vous pouvez toutefois échapper à un tel redressement si vous prouvez que la location n’est pas fictive et que des circonstances indépendantes de votre volonté vous empêchent de louer votre bien à son prix normal.

Les frais de gestion à déduire

Vous pouvez déduire les rémunérations versées au gardien ou au concierge de vos biens loués, les honoraires acquittés aux tiers chargés de leur gestion (agent immobilier, administrateur de bien) et les frais de procédure (actes d’huissier, honoraires d’avocat, frais d’expertise…) engagés en cas de contentieux avec un locataire ou avec un tiers (le constructeur du logement loué, par exemple).

A noter

Vos « petits » frais de gestion (téléphone, correspondance, déplacement…) sont déductibles de manière forfaitaire, à hauteur de 20€ par local loué.  Vous ne pouvez déduire leur montant réel.

Les travaux déductibles

Vous pouvez déduire le coût des travaux d’entretien et de réparation de vos biens loués payés en 2020 qui ne sont pas récupérables auprès du locataire (les dépenses récupérables sont listées dans un décret de 1987 pour les locations à usage de résidence principales).  Vous pouvez aussi tenir compte des travaux d’amélioration réalisés dans un logement loué (ou dans un local professionnel loué s’il s’agit de travaux d’accessibilité aux personnes handicapées ou de traitement de l’amiante).  En revanche, vous ne pouvez pas déduire vos dépenses de construction, de reconstruction ou d’agrandissement. 

Les travaux d’entretien et réparation sont ceux qui ont pour objet de maintenir ou de remettre le logement loué en bon état, afin d’en permettre un usage normal, sans en modifier la consistance, l’agencement ou l’équipement (remise en état du gros œuvre, réfection de l’installation électrique ou de l’évacuation des eaux usées, traitement des bois contre les parasites, frais d’études et de diagnostics réalisés avant de louer, etc.…).

Les travaux d’amélioration sont ceux qui apportent au logement loué un équipement ou un élément de confort nouveau ou mieux adapté aux conditions de la vie moderne, sans en modifier le volume, la surface habitable ou la structure (installation d’une salle d’eau, d’un interphone, d’une porte blindée, d’équipements pour les personnes handicapées, de fenêtres à double vitrage, etc.)

Attention

Les dépenses de travaux sont déductibles l’année de leur paiement, et non pas l’année où les travaux sont réalisés si elle est différente.  En cas de recours à un emprunt, ces dépenses restent déductibles l’année de leur paiement même si c’est l’organisme prêteur qui les règle aux entrepreneurs.

Les provisions de copropriété

Si le bien loué est situé dans un immeuble en copropriété, vous pouvez déduire l’intégralité des provisions pour charges et travaux de copropriété payées au syndic en 2020 en exécution du budget prévisionnel.  Vous devez par ailleurs réintégrer dans votre déclaration la part des provisions déduites en 2019 qui a servi à payer des charges récupérables auprès du locataire ou des charges non déductibles des loyers.  Et si l’approbation des comptes de la copropriété pour 2019 a fait apparaitre un solde de provisions à vous restituer, vous devez également le réintégrer dans votre déclaration.  A l’inverse, si l’approbation des comptes a fait apparaitre un complément de charges à vous réclamer, vous pouvez l’ajouter à vos provisions déductibles.

A noter

Si vous avez cessé de louer en 2020, vous pouvez tenir compte uniquement de la part des provisions versées en 2020(jusqu’à la fin de la location) qui a servi à financer des dépenses déductibles.  Dans ce cas, retenez la même proportion de charges déductibles que celle constatée pour 2019.  Si ce montant se révèle finalement inexact, vous pourrez le corriger en déposant une déclaration rectificative.

Attention

Les provisions versées pour faire face à des dépenses ou travaux non prévus au budget prévisionnel sont déductibles l’année où le syndic les utilise, si elles servent à régler des dépenses ou des travaux déductibles.


Les intérêts d’emprunt

Les intérêts et frais liés aux emprunts souscrits pour acquérir ou construire un logement loué ou bien pour financer des travaux sont déductibles.  Les intérêts et frais payés avant le début de la location peuvent vous permettre de constater un déficit foncier imputable sur vos loyers de dix années suivantes.

A noter

Les primes d’assurances qui vous incombent sont déductibles (telle l’assurance propriétaire non occupant).  Les assurances de couverture d’un prêt aussi, au titre des frais d’emprunt.


Les impôts déductibles

Vous pouvez déduire la taxe foncière relative au logement loué.  En revanche, les impôts sans lien avec le bien loué (impôt sur le revenu, droits de mutation…), ceux qui incombent au locataire (taxe d’habitation, d’enlèvement des ordures ménagères…) ne sont pas déductible.

Les déductions spécifiques et les amortissements

Si vous louez un logement dans le cadre du dispositif Besson ancien, Borloo, Robien, Scellier ou Cosse, vous pouvez bénéficier d’une déduction spécifique dont le travaux varie de 15 à 85% de vos loyers, à déduire en plus des autres charges.  Si vous louez un logement dans le cadre du dispositif Périssol, Besson neuf, Borloo neuf ou Robien, vous pouvez déduire chaque année une fraction de son prix de revient, voir des travaux d’amélioration et de construction faits après l’achèvement, sous la forme d’amortissements, le taux d’amortissement dépend du dispositif choisi : 80% sur 24 ans du prix en Périssol, 65% sur 15 ans en Borloo neuf, etc.  Pour calculer ces amortissements, vous devez remplir la dernière paie de la déclaration spéciale de revenus fonciers n°2044SPE.

L’imputation de vos déficits

Si vos charges déductibles dépassent vos loyers imposables, vous constatez un déficit.  Celui-ci est imputable sur les autres revenus de votre foyer à hauteur de 10700€ par an, sauf la fraction correspondant aux intérêts et frais d’emprunt déduits.  Celle-ci ne peut en effet s’imputer que sur vos revenus fonciers des dix années suivantes, comme la part de votre déficit annuel qui dépasse 10700€ s’il provint d’un logement loué dans le cadre du dispositif Périssol ou, depuis 2019, du dispositif Cosse.

Les locations meublées :  Des bénéfices commerciaux

Les loyers encaissés ne sont pas des revenus fonciers, mais des bénéfices industriels et commerciaux (BIC, voir page).  Là encore, deux régimes d’imposition coexistent en fonction du montant des loyers.

A noter

Les loyers de meublés sont imposables, que la location soit consentie à usage de résidence principale du locataire, de manière saisonnière ou pour de courtes durées à des touristes de passage (location meublée via les plates-formes en ligne de type Airbnb).  Seuls les loyers tirés de la location meublée d’une partie de votre résidence principale peuvent bénéficier d’une exonération d’impôt, s’ils ne dépassent pas un plafond.

Le régime micro-BIC

Vous relevez du régime micro-BIC pour vos loyers de 2020 si ceux de 2019 ou, à défaut, ceux de 2018 n’ont pas dépassé 72600€.  Ces plafonds sont appréciés au niveau de chaque membre du foyer.  Le fisc appliquera un abattement de 50% sur vos loyers déclarés.  En contrepartie, vous ne pouvez déduire aucuns frais pour leur montant réel.  Vous devez déclarer vos loyers bruts annuels dans une déclaration complémentaire n°2042 C PRO.

A noter

Si vous louez des chambres d’hôtes ou des meublés de tourisme, le régime micro-BIC s’applique si vos loyers de 2019 ou, à défaut, ceux de 2018 n’ont pas dépassé 76200€.  Vous bénéficiez alors d’un abattement pour charges de 71%.

Le régime réel

Vous relevez de plein droit de ce régime si vous dépassez les limites du régime micro-BIC.  Vous pouvez aussi y être soumis sur option, dans les mêmes conditions et pour la même durée que les travailleurs indépendants. 

Le régime réel permet de déduire chaque année de vos loyers en plus de vos charges de gestion et de propriété, de 2 à 3 % du prix d’achat des bien loués, sous la forme d’amortissements.  Mais l’amortissement n’est pas pris en compte que dans la limite de vos loyers diminués de vos autres charges.  Il ne vous permet donc pas de créer ou de creuser un déficit.  La fraction d’amortissement non déduite une année n’est toutefois pas perdue :  elle peut être déduite de vos loyers des années suivantes, dans les mêmes limites, tant que dure la location.

Le régime réel vous oblige à respecter les mêmes contraintes que celles qui sont imposées aux travailleurs indépendants.  Vous devez tenir une comptabilité détaillée (journal des recettes et des dépenses, livre inventaire du mobilier…) et calculer votre revenu imposable en remplissant une déclaration de résultats n°2031 SD, puis reporter le résultat dans une déclaration complémentaire n°2042 C PRO, dans les formes et les délais imposés aux professions indépendantes.

Les locations meublées exonérées

Les loyers tirés de la location (ou sous-location) meublée d’une partie de votre résidence principale à usage de résidence principale du locataire (ou du sous-locataire), ou à usage de résidence temporaire s’il est salarié saisonnier, sont exonérés d’impôts si leur montant annuel, pour 2020, n’a pas dépassé 190€/m2 en ile de France ou 140€/m2 dans les autres régions.

Par ailleurs, les loyers tirés de la location (ou sous-location) d’une partie de votre résidence principale à une clientèle de passage en tant que chambre d’hôtes sont exonérés d’impôt si leur montant annuel n’a pas dépassé 760€ (prestations annexes incluses)

Le statut de loueur professionnel

Vous exercez l’activité de loueur en meublé à titre professionnel lorsque vous encaissez plus de 23000€ de loyers de meublés par an et que vos loyers de meublés dépassent les autres revenus professionnels de votre foyer fiscal.

Vous pouvez alors déduire les frais engagés avant le commencement de la location, par tiers, de votre revenu global des trois premières années de location, si vous relevez du régime réel, vous pouvez aussi imputer vos déficits sur votre revenu global, sans limitation, pendant six ans (les déficits des loueurs non professionnels sont imputables uniquement sur leurs revenus de même nature des dix années suivantes.

A noter

En cas de vente d’un bien loué, vous bénéficiez du régime des plus-values professionnelles, plus intéressant que celui des plus-values des particuliers.  Et vos biens loués peuvent échapper à l’impôt sur la fortune immobilière (IFI), s’ils sont assimilables à des biens professionnels.
 

優化您房租金收入的納稅

空置房的租金應作為土地財產收入來納稅。 另一方面,帶傢俱住宅出租的那些是屬於工業和商業利潤(BIC)。

在這兩種情況下,都有一個簡化的制度和一個實際的稅收制度。 第一種用於以統一 稅率計算您的應稅收入。 第二種要求你通過從你的租金收入中扣除你全年承擔的土地稅費用來計算。

無傢俱租金:土地財產收入

您的租金收入應按財產收入納稅。 如果他們在整個納稅家庭的金額在2020年不超過15000歐元,那麼您就屬於微型土地制度régime microfoncier。 超過這個總和,你就屬於真正的土地制度régime réel。 如果您行使這方面的選擇權,或者如果您租用被排除在微型土地制度之外的房產,您也屬於該制度régime réel。


微型土地制度régime microfoncier

稅務機關將對您申報的租金進行30%的扣除,剩餘的70%將添加到您的其他應稅收入中,以累進稅額表的約束。 由於此津貼應涵蓋您的費用,因此您不能扣除任何或其實際金額。 另一方面,如果你以前被真正的土地制度所覆蓋,你可以扣除過去十年的土地財產赤字,這些赤字仍然是結轉的。

請注意,

您不必填寫房產稅申報表N°2044或N°2044 Special(SPE)。 您必須直接在所得稅申報表2042中輸入您的年度總租金。 30%扣除額將由稅務機關扣除。

真正的土地制度Le régime réel

它包括通過從您的租金中扣除您當年的實際和合理金額(有些可能是統一稅率)來確定您的應稅財產收入。 您必須填寫2044號或2044號SPE的財產稅申報表,以計算您的應稅財產結果或可歸因於您的其他收入的財產赤字,並在第2042號申報表中報告。 如果您的年租金總額超過15000歐元,或者無論您的家庭成員租用的房產受益於特定的稅收優惠 (Cosse,Robien,Borloo,Périssol…),則您自動受此制度的保護。 同樣,如果您只是支付您租金的房地產公司(SCI)或民用房地產投資公司(SCPI)的合夥人,並且不擁有任何直接租賃的房產,則您適用此房地產制度。

請注意,

Scellier制度(中間承接部門的租賃除外),Duflot,Pinel,Denormandie和Malraux並不禁止您從微型土地制度中受益,如果您的租金收入不超過每年15000歐元。

當您在微型土地制度下時,您也可以通過提交第2044號財產稅申報表來選擇真土地制度。 該選項適用於三個不可壓縮年份,然後每年默認更新(只要您繼續提交第2044號財產稅申報表)。 只有當您在財政年度和隨後兩年內發生的可抵銷額費用大於微型土地制度附帶的30%津貼時,此選項才有意義。

收入的申報

您在2020年收到的所有租金都將被申報,即使它們是與前一年有關的欠款或要應用於2021年的預付款。 您還必須申報某些雜項收入(在租約中向租戶收取的費用和工作,作為狩獵權租金,捕魚,廣告空間或手機天線屋頂的回報而收到的款項……),以及為資助可扣除的施工或補償未付租金或租金空置而收到的補貼和補償。

請注意,

租戶在進入房屋時收到的保證金無需納稅。 只有租約結束時為補償即將離任的租戶所犯的租金和損害而保留的那部分必須申報。

如果您已經做了必要的事情來試圖收回租金(提醒,正式通知等),則不必申報租戶尚未支付給您的租金。 另一方面,您必須聲明您自願放棄收取的那些,除非您有意義放棄它們(例如,不付租金的租戶的離開,而不必對他提起驅逐程序)。 有關向受Covid-19疫情影響的專業租戶提供的租金減免,請參閱頁面)

小心

如果向租戶收取的租金遠低於當地的租金,稅務機關可以替代所出租物業的正常租金價值,作為整改租戶程序的一部分。 但是,如果您證明租金不是虛構的,並且您無法控制的情況阻止您以正常價格出租房產,則可以逃脫此類追究。

管理費扣除

您可以扣除支付給您租賃物業的保管人或看護人的報酬,支付給負責其管理的第三方(房地產經紀人,物業管理員)的費用以及與租戶或第三方(租賃住宿的建造者,出租房屋的建造者)提起訴訟時產生的程序費用(例如 法律程序費警的行為費用,律師費,專業人費用……)。

請注意,

您的“小額”管理費用(電話,通信,差旅費等)可以固定費率扣除,每個租用的房屋最多20歐元。 您不能扣除他們的實際金額。

可抵銷費用的施工

您可以扣除2020年支付的租賃物業的維護和維修施工費用,這些費用無法從租戶那裡收回(可收回的費用列在1987年的主要住宅租賃法令中)。 您還可以考慮在租用的住宅(或租用的專業場所,如果它涉及殘疾人的無障礙工作或石棉處理)中進行的改善工作。 但是,您不能扣除您的建設施工,重建施工或擴建施工費用。 

維護和修理工作是指在保持或恢復租用的住房處於良好狀態的施工,以便使其正常使用,而不改變其一致性,佈局或設備(恢復結構工作,修理電氣裝置或污水處理,處理木材免受寄生蟲, 在租房前進行的研究和診斷費用等。

改善工程是那些為租用的住宅帶來新設備或舒適元素或更好地適應現代生活條件的作品,而不改變體積,生活區域或結構(安裝浴室,對講機,裝甲門,殘疾人設備,雙層隔音玻璃窗, 等)

小心

施工費用在付款年度可以扣除,如果施工年度不同,則不計算在完成施工的年份。 在求助於貸款的情況下,即使貸款人將其支付給施工企業,這些費用在付款當年仍可扣除。

共管公寓準備金條款

如果租賃物業位於公寓中,您可以扣除在執行臨時預算時在2020年支付給受託人的費用和共同擁有權施工的所有準備金。 您還必須在申報表中包括2019年扣除的條款部分,用於支付可從租戶收回的費用或無法從租金中扣除的費用。 如果對2019年公寓帳戶的批准顯示有剩餘的條款要退還給您,您還必須將其重新整合到您的申報表中。 相反,如果帳戶的批准顯示有額外的費用需要您索賠,您可以將其添加到您的免賠額(扣除)準備金中。

請注意,

如果您在2020年停止租房,則只能考慮2020年(直到租賃結束)支付的準備金用於支付可扣除費用的部分。 在這種情況下,請考慮與2019年記錄的可扣除費用比例相同的比例。 如果此金額最終被證明是不準確的,您可以通過提交更正申報表來更正它。

小心

為支付臨時預算中未編列的開支或施工而支付的準備金經費,如果用於支付開支或可扣除的施工,可在共管公寓工會加使用這些準備金經費的當年抵扣。

貸款利息

與為購買或建造租賃住房或為施工提供資金而貸款有關的利息和費用可扣除。 在租賃開始之前支付的利息和費用可以讓您未來十年可歸因於租金的土地赤字分攤。

請注意,

您負責的保險費是可以扣除的(例如非居住房主保險)。 由於借貸成本,借貸保險費也用於支付貸款是可以扣除的。


可抵扣稅款

您可以扣除與租賃住房相關的房物業稅。 另一方面,與租賃房物業無關的稅收(所得稅,轉讓稅……),租戶的應得稅(住房稅,清除家庭垃圾……)是不可扣除的。

具體扣除和折舊

如果您根據Besson ancien,Borloo,Robien,Scellier或Cose計劃租用房屋,您可以從特定的扣除中受益,其施工從租金提取約15%到85%不等,除其他費用外,還將扣除。 如果您根據Périssol,Besson neuf,Borloo neuf或Robien計劃租用房屋,您可以每年扣除其成本價格的一小部分,查看完工後完成的改進和建築工程,以折舊的形式,折舊率取決於所選設備:24年內在Périssol的價格的80%, 65%超過15年的新Borloo等。 要計算這些折舊,您必須填寫財產收入特別申報n°2044SPE的最後一筆付稅款。

估算/歸責您的赤字

如果您的可扣除費用超過應稅租金,您會看到赤字。 這歸因於您家庭的其他收入,每年最高可達10700歐元,但與扣除的利息和借貸成本相對應的部分除外。 它只能從您未來十年的房產收入中扣除,例如,如果年度赤字部分來自根據佩里索爾Périssol 計劃或自2019年以來的Cosse計劃租用的住房,則超過10700歐元。

附傢俱租賃:商業利益

收取的租金不是土地財產收入,而是工業和商業利潤(BIC,見第頁)。 在這裡,兩種稅收制度再次根據租金金額共存。

請注意,

帶傢俱公寓的租金是應納稅的,無論租金是季節性地作為租戶的主要住所,還是短期出租給路過的遊客(通過Airbnb等在線平臺提供的傢俱租賃)。 只有從您主要住宅部分傢俱租賃中獲得的租金才能從免稅中受益,如果租金不超過上限。

微BIC制度

如果2019年的租金或2018年的租金未超過72600歐元,則您屬於2020年租金的微型BIC制度。 這些天花板在家庭每個成員的層面上都受到讚賞。 稅務機關將對您申報的租金進行50%的扣除。 作為回報,您不能扣除其實際金額的任何費用。 您必須在補充申報n°2042 C PRO中申報您的年度總租金。

請注意,

如果您租用客房或帶傢俱的旅遊房,如您2019年的租金或2018年的租金不超過76200歐元,則micro-BIC制度適用。 然後,您將獲得71%的費用津貼。

真土地制度 Le régime réel

如果您超過micro-BIC制度的限制,您將自動被此制度所覆蓋。 您也可以在與自雇人相同的條件下和相同的持續時間內通過期權受制於它。 

真土地制度允許您每年從租金中扣除管理財產費用,從租賃財產購買價格的2%到3%以折舊的形式扣除。 但是,折舊並不僅在租金減去其他費用的限額內考慮在內。 因此,它不允許你創造或擴大赤字。 但是,一年內未扣除的折舊部分不會丟失:只要租金持續,就可以在相同限額內從隨後幾年的租金中扣除。

真土地制度要求你尊重強加給自雇人的相同限制。 您必須保留詳細帳目(收入和支出日記帳,傢具庫存簿等),並通過填寫結果申報n°2031 SD來計算您的應稅收入,然後在補充申報n°2042 C PRO中報告結果,以對獨立職業自雇人應用的表格和截止日期。

附帶傢俱租賃豁免

如果租戶的年度金額(2020年在法國的年金額不超過190歐元/平方米,在其他地區不超過140歐元/平方米),則從您的部分主要住宅的傢俱租金(或轉租)中獲得的租金,用作租戶(或次租戶)的主要住所,或用於臨時住所的臨時住所,則免徵稅款。

此外如果年度金額不超過760歐元(包括輔助服務),則從主要住宅的一部分出租(或轉租)給作為住宿加早餐路過的旅客而產生的免稅租金。


專業租賃公司的情況

當您每年收取超過23000歐元的傢俱租金並且您的傢俱租金超過您的納稅家庭的其他專業收入時,您以專業的方式行使傢俱租賃公司的活動。

然後,您可以從您前三年的租金總收入中扣除第三方在租金開始前發生的費用,如果您屬於實際制度,您還可以扣除您總收入的赤字,但不限於六年(非專業租房者的赤字僅歸因於他們在接下來的十年中具有相同性質的收入。

請注意,

在出售租賃物業的情況下,您將受益於專業資本收益制度,比個人資本收益更有意思。 如果您租用的房產可以與專業房產相媲美,則可以逃過房地產財富稅(IFI)。

譯者  : 陳瑞瑛  CHEN Juiying

法國巴黎社會院EHESS -DEA比較經濟研究所碩士畢業 / 法國東方語言學院INALCO – DESS多語工程研究所碩士畢業/  美國德州大學達拉斯分校UTD – Master of science in Accounting會計研所碩士畢業法國巴黎大學十二分校Université Paris XII – Licence & Maîtrise AES 企業行政學士及碩士畢業/ Six Sigma Green Belt

曾在法國不同公司担任銷售工程師、銷售經理、銷售及行政總監

文材來源  60 millions de consommateurs  Hors-Série N°207 Fév. – Mars 2021